สินเชื่อคนไทยในต่างแดนยังไม่ผ่าน แต่อยากจองบ้านก่อน ควรรับมืออย่างไรดี
อัพเดทล่าสุด: 29 ก.ย. 2026
89 ผู้เข้าชม
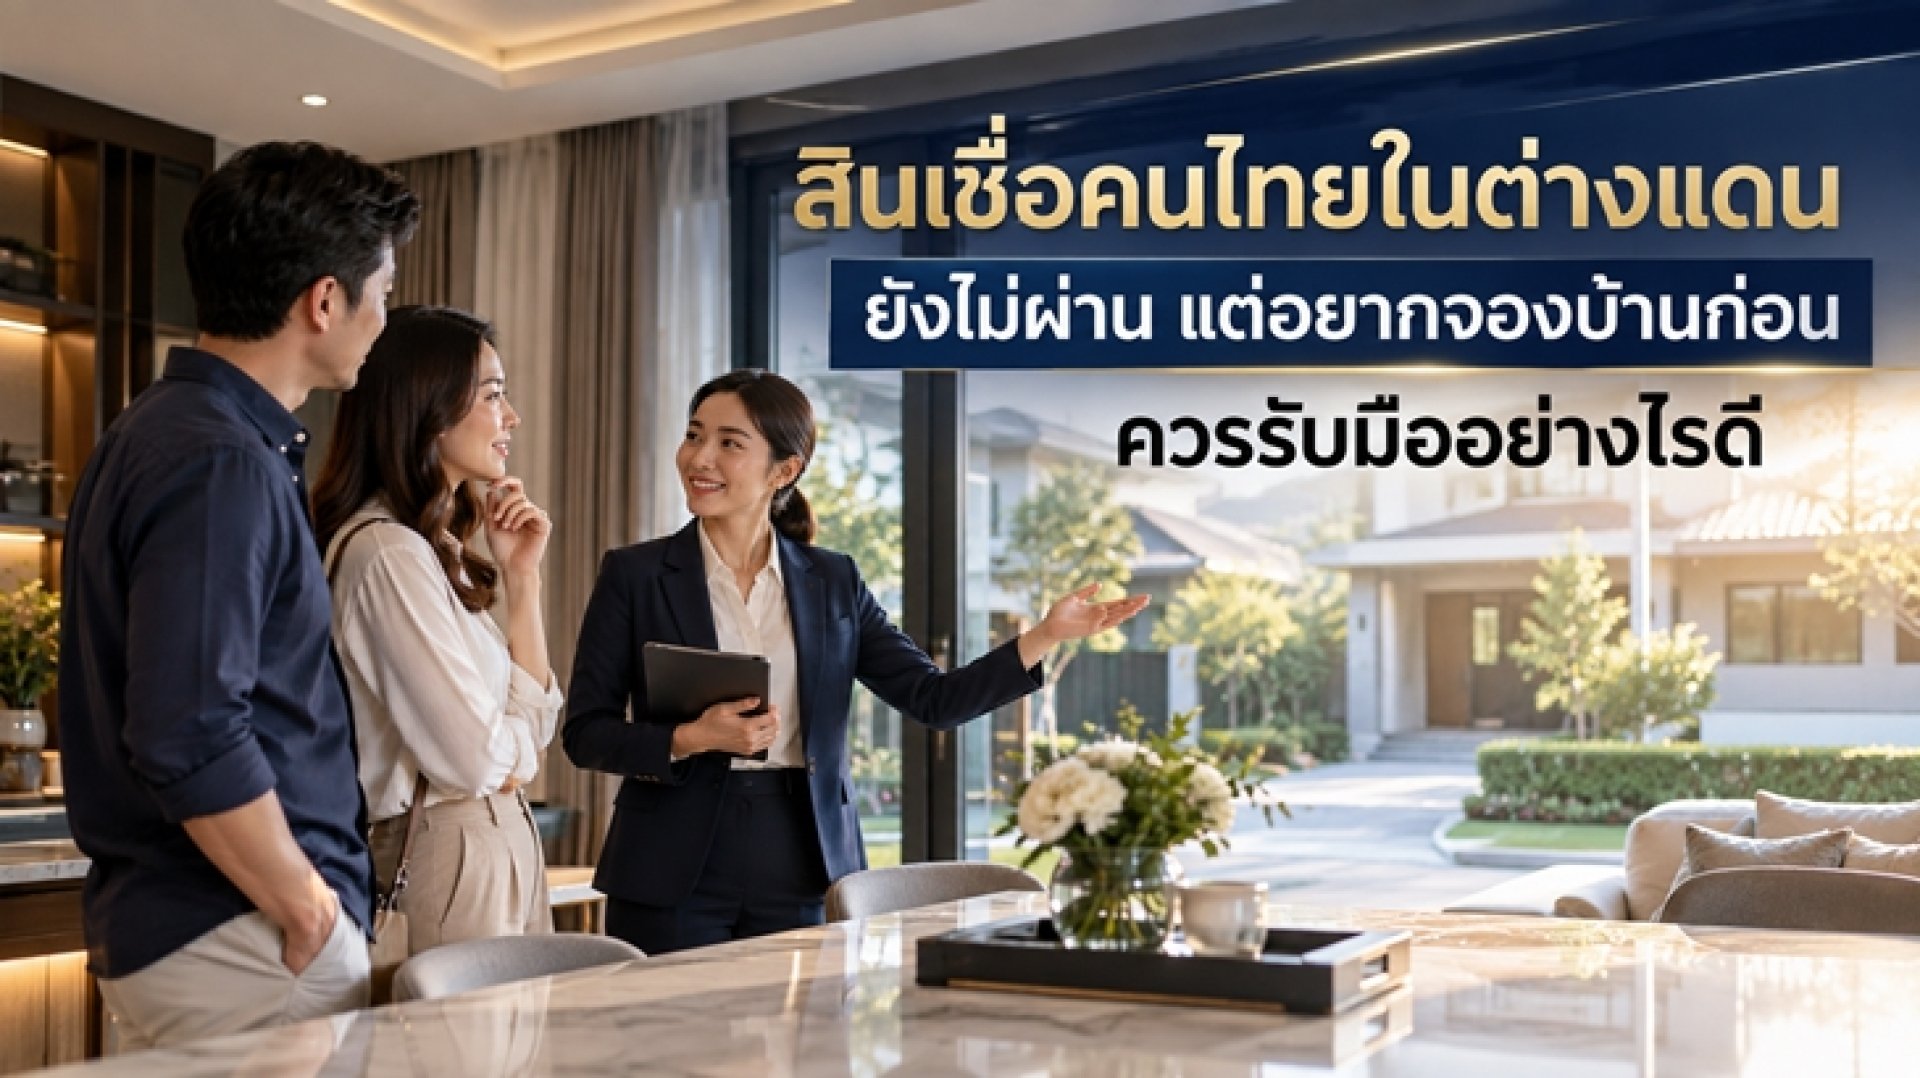
การเจอบ้านที่ถูกใจในช่วงทำงานอยู่ต่างประเทศอาจทำให้ต้องตัดสินใจเร็ว โดยเฉพาะเมื่อบ้านหลังนั้นมีโปรโมชั่นจำกัดเวลาหรือมีผู้สนใจรายอื่น แต่ถ้าสถานะสินเชื่อยังไม่ผ่าน การรีบวางเงินจองโดยยังไม่รู้ว่าจะกู้ได้เท่าไร อาจเพิ่มความเสี่ยงให้กับผู้ซื้อ ดังนั้น หากกำลังยื่นสินเชื่อคนไทยในต่างแดนและอยากจองบ้านก่อนผลอนุมัติ สิ่งสำคัญคือควรจัดการความเสี่ยงให้รัดกุมที่สุดก่อนตัดสินใจจ่ายเงิน
ในกรณีที่กำลังยื่นสินเชื่อคนไทยในต่างแดนและไม่แน่ใจว่าวงเงินจะเพียงพอกับราคาบ้าน การให้ที่ปรึกษาสินเชื่อช่วยประเมินเอกสาร รายได้ ภาระหนี้ และแนวทางการยื่น อาจช่วยให้เห็นทางเลือกก่อนตัดสินใจจ่ายเงินก้อนสำคัญ สิ่งสำคัญคืออย่าให้ความกลัวว่าบ้านจะหลุดทำให้ต้องรับภาระทางการเงินโดยยังไม่รู้ว่าตัวเองสามารถกู้ได้จริงเท่าไร นอกจากนี้ ยังสามารถปรึกษา ThaiPropertyConnect ให้ช่วยประเมินแนวทางและวางแผนก่อนตัดสินใจได้ สะดวกและช่วยลดความเสี่ยงจากการลองยื่นด้วยตัวเองโดยไม่มีแผนสำรอง
แหล่งอ้างอิง
[1] NAB. Buying a house finance and valuation conditions. สืบค้นเมื่อ 25 กันยายน 2026
[2] CFPB. Find the right home (2024). สืบค้นเมื่อ 25 กันยายน 2026
[3] Rocket Mortgage. What is a mortgage contingency? (2026). สืบค้นเมื่อ 25 กันยายน 2026
ก่อนจองบ้าน ต้องรู้สถานะสินเชื่อให้ชัด
คำว่า สินเชื่อยังไม่ผ่าน อาจหมายถึงธนาคารยังตรวจสอบเอกสารอยู่ หรือมีประเด็นบางอย่างที่ต้องแก้ไข การรู้ว่าติดตรงไหนจะช่วยให้วางแผนได้ถูกทาง1. ตรวจสอบว่าธนาคารกำลังพิจารณาอะไรอยู่
หากธนาคารยังไม่ได้แจ้งผลอย่างเป็นทางการ ควรสอบถามให้ชัดว่าขณะนี้อยู่ในขั้นตอนใด เช่น ตรวจสอบรายได้ เอกสารการทำงาน รายการเดินบัญชี หรือการประเมินหลักประกัน สำหรับผู้ที่กำลังขอสินเชื่อคนไทยในต่างแดน การรู้สาเหตุที่ทำให้กระบวนการล่าช้าจะช่วยให้แก้ปัญหาได้ตรงจุด แทนที่จะรีบเปลี่ยนธนาคารโดยยังไม่รู้ว่าปัญหาเกิดจากอะไร2. อย่าใช้วงเงินที่คาดเดาเองเป็นฐานในการจอง
หากธนาคารยังไม่ได้ยืนยันวงเงิน ไม่ควรคาดเดาว่าจะกู้ได้ตามจำนวนที่ต้องการ แม้รายได้จะเพียงพอต่อการผ่อนในมุมมองของผู้ซื้อก็ตาม ควรเตรียมแผนสำหรับกรณีที่ได้รับวงเงินต่ำกว่าราคาบ้าน เพื่อให้รู้ว่าจะต้องใช้เงินส่วนต่างเท่าไร และสามารถรับภาระดังกล่าวได้หรือไม่ถ้าต้องการจองก่อน ควรดูเงื่อนไขเงินจองให้ละเอียด
หากไม่อยากเสียบ้านที่ต้องการ การจองบ้านก่อนผลสินเชื่อออกอาจเป็นทางเลือกที่พิจารณาได้ แต่ต้องเข้าใจเงื่อนไขการจองก่อนชำระเงิน1. ตรวจสอบกรณีสินเชื่อไม่ผ่าน
ก่อนโอนเงิน ควรอ่านเอกสารการจองและสัญญาให้ละเอียด โดยเฉพาะเงื่อนไขกรณีธนาคารไม่อนุมัติ หรืออนุมัติวงเงินต่ำกว่าที่ต้องใช้ ควรถามโครงการให้ชัดว่าเงินจองหรือเงินทำสัญญาส่วนใดสามารถคืนได้หรือไม่ และมีเงื่อนไขหรือกำหนดเวลาอย่างไร และไม่ควรอาศัยเพียงคำพูดจากฝ่ายขาย ควรให้ระบุเงื่อนไขดังกล่าวไว้ในเอกสารอย่างชัดเจน2. เตรียมเงินส่วนต่างและทางเลือกสำรองไว้ล่วงหน้า
หากธนาคารอนุมัติวงเงินต่ำกว่าราคาบ้าน ควรเตรียมเงินส่วนต่างไว้ เช่น บ้านราคา 5 ล้านบาท แต่กู้ได้ 4 ล้านบาท ต้องหาเพิ่มอีก 1 ล้านบาท หากเงินไม่พอ อาจพิจารณากู้ร่วมกับผู้ที่มีคุณสมบัติตามเกณฑ์ธนาคาร หรือปรับตัวเลือกบ้านให้เหมาะกับวงเงินที่สามารถกู้ได้ถ้าสินเชื่อคนไทยในต่างแดนไม่ผ่าน ควรหาสาเหตุก่อนเปลี่ยนธนาคาร
การเปลี่ยนธนาคารทันทีอาจไม่ได้ช่วยให้กู้ผ่าน หากปัญหายังอยู่ที่คุณสมบัติหรือเอกสารของผู้กู้ จึงควรหาสาเหตุก่อนว่าติดเรื่องใด1. หากติดเรื่องรายได้หรือเอกสาร
ผู้มีรายได้จากต่างประเทศควรเตรียมหลักฐานรายได้และเอกสารการทำงานตามที่ธนาคารกำหนด รวมถึงรายการเดินบัญชีที่สามารถตรวจสอบได้ หากเอกสารบางอย่างเป็นภาษาต่างประเทศ ควรถามธนาคารก่อนว่าต้องใช้เอกสารเพิ่มเติมหรือดำเนินการอย่างไร เพื่อป้องกันความล่าช้าในขั้นตอนพิจารณา2. หากติดเรื่องภาระหนี้
ธนาคารพิจารณาความสามารถในการชำระหนี้ประกอบกับข้อมูลด้านอื่นของผู้กู้ ดังนั้นหากมีภาระหนี้สูง ควรประเมินว่ามีส่วนใดที่สามารถจัดการก่อนยื่นใหม่ได้หรือไม่ สำหรับผู้ที่กำลังวางแผนสินเชื่อคนไทยในต่างแดน การลดภาระหนี้บางส่วนอาจช่วยให้โครงสร้างการเงินดีขึ้น แต่ไม่ควรใช้เงินสำรองปิดหนี้จนหมด เพราะยังต้องมีเงินสำหรับค่าใช้จ่ายและเหตุฉุกเฉินถ้าอยากรักษาบ้านหลังที่ต้องการไว้ มีทางเลือกอะไรบ้าง
หากสินเชื่อยังอยู่ระหว่างพิจารณา อาจลองพูดคุยกับโครงการก่อนว่าสามารถขยายระยะเวลาจองหรือปรับกำหนดทำสัญญาให้สอดคล้องกับขั้นตอนสินเชื่อได้หรือไม่ในกรณีที่กำลังยื่นสินเชื่อคนไทยในต่างแดนและไม่แน่ใจว่าวงเงินจะเพียงพอกับราคาบ้าน การให้ที่ปรึกษาสินเชื่อช่วยประเมินเอกสาร รายได้ ภาระหนี้ และแนวทางการยื่น อาจช่วยให้เห็นทางเลือกก่อนตัดสินใจจ่ายเงินก้อนสำคัญ สิ่งสำคัญคืออย่าให้ความกลัวว่าบ้านจะหลุดทำให้ต้องรับภาระทางการเงินโดยยังไม่รู้ว่าตัวเองสามารถกู้ได้จริงเท่าไร นอกจากนี้ ยังสามารถปรึกษา ThaiPropertyConnect ให้ช่วยประเมินแนวทางและวางแผนก่อนตัดสินใจได้ สะดวกและช่วยลดความเสี่ยงจากการลองยื่นด้วยตัวเองโดยไม่มีแผนสำรอง
คำถามที่พบบ่อย
1. สินเชื่อคนไทยในต่างแดนยังไม่ผ่าน สามารถจองบ้านก่อนได้ไหม?
สามารถทำได้ในบางกรณี แต่ควรตรวจสอบเงื่อนไขเงินจองและสัญญาให้ชัดเจน โดยเฉพาะกรณีสินเชื่อไม่ผ่านหรือวงเงินไม่เพียงพอ2. ถ้าธนาคารยังไม่อนุมัติ ควรเปลี่ยนธนาคารทันทีหรือไม่?
ควรหาสาเหตุก่อนว่าปัญหาเกิดจากรายได้ เอกสาร ภาระหนี้ หรือหลักประกัน แล้วจึงประเมินแนวทางต่อไป3. คนไทยทำงานต่างประเทศควรเตรียมตัวอย่างไรก่อนจองบ้าน?
ควรเตรียมเอกสารรายได้และรายการเดินบัญชี ประเมินความสามารถในการกู้ และตรวจสอบเงื่อนไขการจองก่อนชำระเงินแหล่งอ้างอิง
[1] NAB. Buying a house finance and valuation conditions. สืบค้นเมื่อ 25 กันยายน 2026
[2] CFPB. Find the right home (2024). สืบค้นเมื่อ 25 กันยายน 2026
[3] Rocket Mortgage. What is a mortgage contingency? (2026). สืบค้นเมื่อ 25 กันยายน 2026
บทความที่เกี่ยวข้อง
ก่อนกู้บ้าน ลองสำรวจตัวเองว่าพร้อมหรือยังกับสินเชื่อเพื่อคนไทยต่างประเทศ ทั้งรายได้ ภาระหนี้ เงินสำรอง และความมั่นคงในระยะยาว
5 พ.ย. 2026
เปรียบเทียบข้อดีและข้อจำกัดของการกู้สินเชื่อคนไทยในต่างแดน ระหว่างซื้อก่อนกลับไทยและรอให้กลับไทยถาวร แบบไหนดีกว่ากัน เพื่อให้คุณได้บริหารจัดการอย่างเหมาะสม
10 มิ.ย. 2026
บทความแนะนำแนวทางสำหรับคนทำงานต่างประเทศซื้อบ้านในไทย เจาะลึกมุมมองของธนาคารต่อรายได้ต่างประเทศ ปัญหาเอกสารที่พบบ่อยในการยื่นกู้ และข้อดีของการใช้บริการที่ปรึกษาสินเชื่ออย่าง ThaiPropertyConnect ที่จะเข้ามาช่วยจัดเรียง Credit Profile วิเคราะห์ก่อนยื่นจริง และประสานงานข้าม Time Zone เพื่อเพิ่มโอกาสอนุมัติสินเชื่อให้ผ่านฉลุย
6 เม.ย. 2026

