ทำไมเคสกู้บ้านของคนไทยในต่างประเทศแต่ละคนถึงได้ผลไม่เหมือนกัน
อัพเดทล่าสุด: 29 ก.ย. 2026
5 ผู้เข้าชม
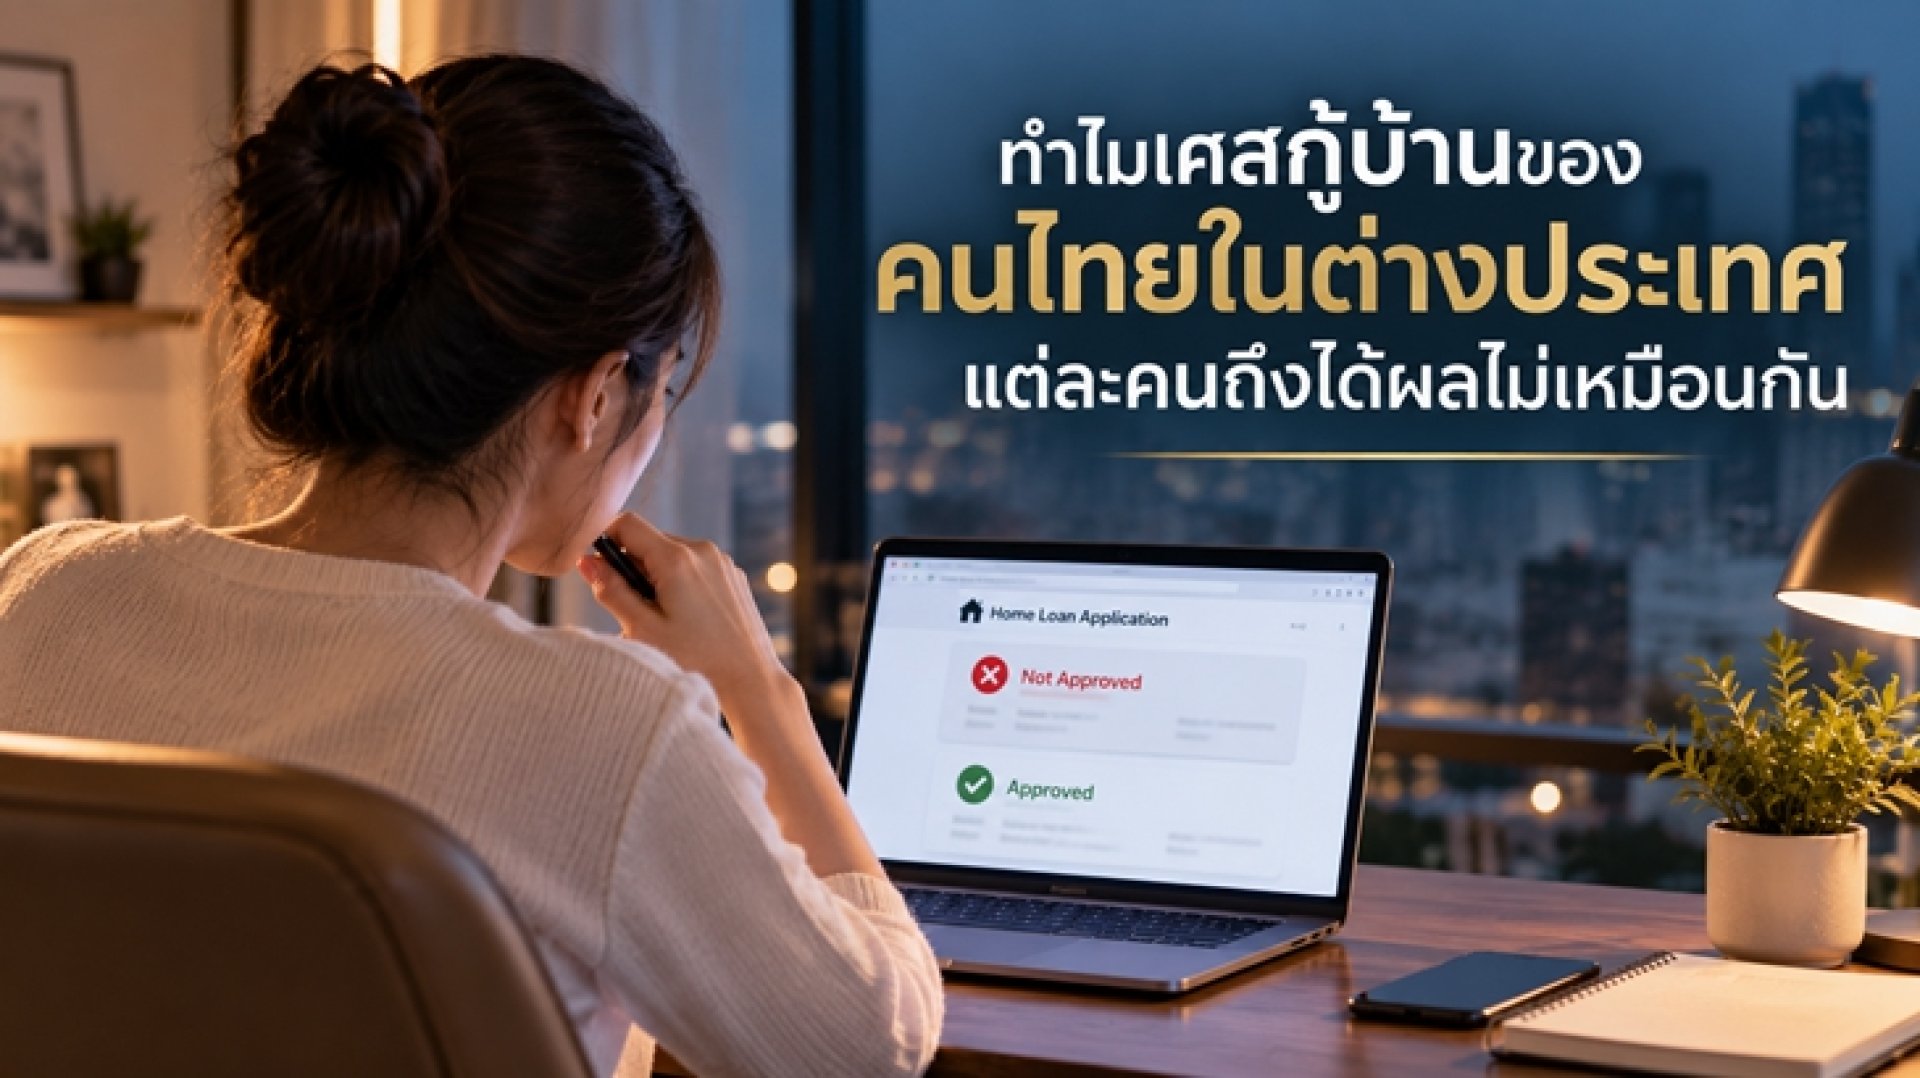
เวลาคุยกับคนไทยที่ทำงานอยู่ต่างประเทศ คำถามที่มักเกิดขึ้นคือ เขาได้เงินเดือนพอ ๆ กับเรา ทำไมเขากู้สินเชื่อคนไทยในต่างแดนได้? เมื่อเอาข้อมูลของคนสองคนมาเปรียบเทียบกัน ความเหมือนอาจมีแค่อัตราเงินเดือน ส่วนรายละเอียดที่เหลือกลับต่างกัน
คนหนึ่งซื้อบ้านราคา 3 ล้านบาท อีกคนเลือกบ้านราคา 6 ล้านบาท คนหนึ่งมีภาระหนี้เดิมน้อย อีกคนมีสินเชื่อรถหรือหนี้อื่นอยู่ ขณะที่รายได้บางส่วนของอีกคนอาจมาจากค่าคอมมิชชันหรือรายรับที่เปลี่ยนไปในแต่ละเดือน เมื่อข้อมูลเหล่านี้ถูกนำมาพิจารณาร่วมกัน ผลจึงออกมาแตกต่างกันได้
สำหรับสินเชื่อคนไทยในต่างแดน ธนาคารจะดูทั้งรายได้ ภาระหนี้ที่มีอยู่ และจำนวนเงินที่ต้องการกู้ไปพร้อมกัน เพราะแม้จะมีรายได้เท่ากัน แต่ถ้าคนหนึ่งมีหนี้เดิมมากกว่า หรือขอกู้ในวงเงินสูงกว่า ภาระที่ต้องรับก็ย่อมต่างกัน
จึงไม่ควรดูเพียงว่า "เงินเดือนเท่านี้จะกู้ได้เท่าไร" แต่ควรดูด้วยว่า หลังจากหักภาระที่มีอยู่แล้ว ยังสามารถรับค่างวดสินเชื่อบ้านใหม่ได้มากแค่ไหน
ธนาคารจึงต้องดูเอกสารที่ใช้ยืนยันรายได้ตามลักษณะของผู้กู้ เช่น สลิปเงินเดือนหรือหนังสือรับรองเงินเดือน และ Statement ย้อนหลังสำหรับผู้มีรายได้ประจำ ส่วนผู้ที่มีรายได้ไม่สม่ำเสมออาจต้องแสดงเอกสารเพิ่มเติมตามเงื่อนไขของแต่ละธนาคาร
สำหรับคนที่ทำงานอยู่ต่างประเทศ จุดนี้ยิ่งต้องจัดข้อมูลให้เป็นระเบียบ เพราะเอกสารแต่ละชุดควรอธิบายว่ารายได้มาจากไหนและมีความต่อเนื่องอย่างไร
ดังนั้น การวางแผนสินเชื่อคนไทยในต่างแดนควรพิจารณาราคาบ้านและวงเงินกู้ไปพร้อมกับความสามารถทางการเงิน ไม่ควรเลือกบ้านก่อนประเมินว่าธนาคารจะให้กู้สูงสุดได้เท่าไร
เพราะฉะนั้น การเตรียมเอกสารสินเชื่อคนไทยในต่างแดนจึงเกี่ยวข้องกับ ความต่อเนื่องของข้อมูล ด้วย ไม่ใช่เพียงรวบรวมเอกสารให้ครบ
หากเป็นสินเชื่อคนไทยในต่างแดนและมีรายได้หลายทาง มีภาระทางการเงินในต่างประเทศ หรือมีเอกสารหลายชุด การให้ที่ปรึกษาสินเชื่อช่วยวิเคราะห์ภาพรวมก่อนยื่นจริงก็เป็นอีกทางเลือกหนึ่ง เพราะปัญหาบางอย่างจัดการได้ง่ายกว่าตอนที่ยังไม่ได้ส่งเรื่องไป
บทสรุป
ผู้กู้คนสองคนอาจมีเงินเดือนเท่ากัน ทำงานอยู่ประเทศเดียวกัน และอยากซื้อบ้านในไทยเหมือนกัน แต่เมื่อใส่ราคาบ้าน วงเงินที่ต้องการ ภาระหนี้ รูปแบบรายได้ และเอกสารลงไป รายละเอียดของแต่ละคนก็เริ่มต่างกัน นี่คือเหตุผลที่การประเมินสินเชื่อคนไทยในต่างแดนจากรายได้เพียงตัวเดียวอาจไม่สะท้อนภาพทั้งหมดของผู้กู้
หากคุณกำลังทำงานอยู่ต่างประเทศและวางแผนกู้ซื้อบ้านในไทย การรู้ภาพรวมของตนเองก่อนยื่นจริงจะช่วยให้วางวงเงินและเตรียมเอกสารได้ตรงจุดมากขึ้น หากไม่แน่ใจว่าควรเริ่มจากตรงไหน สามารถปรึกษา ThaiPropertyConnect เพื่อช่วยประเมินโครงสร้างเคสและวางแนวทางด้านสินเชื่อให้สะดวกขึ้นก่อนติดต่อธนาคาร
แหล่งอ้างอิง
[1] Mortgages.Online. How does my salary affect my mortgage amount? สืบค้นเมื่อ 25 กันยายน 2026
[2] Mortgage One. Mortgage Income Multiples: Caps, Joint Borrowing and 6x Lending (2026). สืบค้นเมื่อ 25 กันยายน 2026
[3] CredMe. Why Two People With the Same Salary Can Get Different Mortgage Offers in the UAE (2026). สืบค้นเมื่อ 25 กันยายน 2026
คนหนึ่งซื้อบ้านราคา 3 ล้านบาท อีกคนเลือกบ้านราคา 6 ล้านบาท คนหนึ่งมีภาระหนี้เดิมน้อย อีกคนมีสินเชื่อรถหรือหนี้อื่นอยู่ ขณะที่รายได้บางส่วนของอีกคนอาจมาจากค่าคอมมิชชันหรือรายรับที่เปลี่ยนไปในแต่ละเดือน เมื่อข้อมูลเหล่านี้ถูกนำมาพิจารณาร่วมกัน ผลจึงออกมาแตกต่างกันได้
จุดที่ทำให้สองเคสเริ่มแยกออกจากกัน
สมมติว่าทั้งคู่มีรายได้เดือนละ 100,000 บาทเท่ากัน ตัวเลขนี้ยังตอบไม่ได้ว่าควรรับภาระสินเชื่อบ้านเดือนละเท่าไร หากลองเพิ่มราคาบ้านที่ต่างกันเข้าไป จากนั้นเพิ่มภาระหนี้สินเดิมเข้าไปอีกคนละชุด ภาพที่เห็นก็เปลี่ยนทันทีสำหรับสินเชื่อคนไทยในต่างแดน ธนาคารจะดูทั้งรายได้ ภาระหนี้ที่มีอยู่ และจำนวนเงินที่ต้องการกู้ไปพร้อมกัน เพราะแม้จะมีรายได้เท่ากัน แต่ถ้าคนหนึ่งมีหนี้เดิมมากกว่า หรือขอกู้ในวงเงินสูงกว่า ภาระที่ต้องรับก็ย่อมต่างกัน
จึงไม่ควรดูเพียงว่า "เงินเดือนเท่านี้จะกู้ได้เท่าไร" แต่ควรดูด้วยว่า หลังจากหักภาระที่มีอยู่แล้ว ยังสามารถรับค่างวดสินเชื่อบ้านใหม่ได้มากแค่ไหน
รายได้พอ ๆ กัน แต่ที่มาของเงินต่างกัน ภาพรวมก็เปลี่ยน
รายได้ของแต่ละคนอาจไม่ได้มีรูปแบบเดียวกัน เช่น พนักงานประจำอาจมีเงินเดือนสม่ำเสมอพร้อมสลิปเงินเดือนและ Statement ขณะที่คนทำงานอีกกลุ่มอาจมีค่าคอมมิชชัน โบนัส หรือรายรับหลายช่องทางธนาคารจึงต้องดูเอกสารที่ใช้ยืนยันรายได้ตามลักษณะของผู้กู้ เช่น สลิปเงินเดือนหรือหนังสือรับรองเงินเดือน และ Statement ย้อนหลังสำหรับผู้มีรายได้ประจำ ส่วนผู้ที่มีรายได้ไม่สม่ำเสมออาจต้องแสดงเอกสารเพิ่มเติมตามเงื่อนไขของแต่ละธนาคาร
สำหรับคนที่ทำงานอยู่ต่างประเทศ จุดนี้ยิ่งต้องจัดข้อมูลให้เป็นระเบียบ เพราะเอกสารแต่ละชุดควรอธิบายว่ารายได้มาจากไหนและมีความต่อเนื่องอย่างไร
บ้านที่เลือกก็มีส่วนทำให้เคสเปลี่ยน
อย่างที่ได้ยกตัวอย่างเคสไปในตอนต้น คนที่มีรายได้เท่ากันแต่เลือกบ้านราคาต่างกันสองเท่า หากพิจารณาเฉพาะรายได้ ทั้งคู่ดูเหมือนกัน แต่ภาระจากวงเงินกู้ที่ต้องการก็ไม่เท่ากันแล้วดังนั้น การวางแผนสินเชื่อคนไทยในต่างแดนควรพิจารณาราคาบ้านและวงเงินกู้ไปพร้อมกับความสามารถทางการเงิน ไม่ควรเลือกบ้านก่อนประเมินว่าธนาคารจะให้กู้สูงสุดได้เท่าไร
บางเคสติดตรงรายละเอียดที่ผู้กู้มองข้าม
เวลาคนเตรียมเอกสารเอง มักมองหาสิ่งที่ ขาด เช่น Statement หรือหนังสือรับรองรายได้ แต่บางครั้งประเด็นอยู่ที่เอกสารแต่ละชิ้นแสดงข้อมูลไม่สอดคล้องกัน เพราะรายได้ที่แจ้งควรสอดคล้องกับหลักฐาน รายการเงินเข้าในบัญชีควรอธิบายได้ทั้งหมด และภาระทางการเงินควรถูกนำมาคิดก่อนกำหนดวงเงินกู้เพราะฉะนั้น การเตรียมเอกสารสินเชื่อคนไทยในต่างแดนจึงเกี่ยวข้องกับ ความต่อเนื่องของข้อมูล ด้วย ไม่ใช่เพียงรวบรวมเอกสารให้ครบ
ก่อนยื่นสินเชื่อคนไทยในต่างแดน ลองมองเคสตัวเองแบบที่ธนาคารจะมอง
ลองเอาข้อมูลทั้งหมดมาวางไว้ให้เห็นภาพรวม ทั้งรายได้ ภาระหนี้ ราคาบ้าน วงเงินที่ต้องการ และเอกสารที่ใช้ยืนยันข้อมูลเหล่านั้น การตัดสินใจเรื่องบ้านและวงเงินกู้ก็จะมีข้อมูลที่สมเหตุสมผลมากขึ้นหากเป็นสินเชื่อคนไทยในต่างแดนและมีรายได้หลายทาง มีภาระทางการเงินในต่างประเทศ หรือมีเอกสารหลายชุด การให้ที่ปรึกษาสินเชื่อช่วยวิเคราะห์ภาพรวมก่อนยื่นจริงก็เป็นอีกทางเลือกหนึ่ง เพราะปัญหาบางอย่างจัดการได้ง่ายกว่าตอนที่ยังไม่ได้ส่งเรื่องไป
บทสรุป
ผู้กู้คนสองคนอาจมีเงินเดือนเท่ากัน ทำงานอยู่ประเทศเดียวกัน และอยากซื้อบ้านในไทยเหมือนกัน แต่เมื่อใส่ราคาบ้าน วงเงินที่ต้องการ ภาระหนี้ รูปแบบรายได้ และเอกสารลงไป รายละเอียดของแต่ละคนก็เริ่มต่างกัน นี่คือเหตุผลที่การประเมินสินเชื่อคนไทยในต่างแดนจากรายได้เพียงตัวเดียวอาจไม่สะท้อนภาพทั้งหมดของผู้กู้
หากคุณกำลังทำงานอยู่ต่างประเทศและวางแผนกู้ซื้อบ้านในไทย การรู้ภาพรวมของตนเองก่อนยื่นจริงจะช่วยให้วางวงเงินและเตรียมเอกสารได้ตรงจุดมากขึ้น หากไม่แน่ใจว่าควรเริ่มจากตรงไหน สามารถปรึกษา ThaiPropertyConnect เพื่อช่วยประเมินโครงสร้างเคสและวางแนวทางด้านสินเชื่อให้สะดวกขึ้นก่อนติดต่อธนาคาร
คำถามที่พบบ่อย
1. ทำไมคนที่มีรายได้จากต่างประเทศเท่ากันจึงกู้บ้านได้วงเงินต่างกัน?
เพราะวงเงินที่ต้องการ ภาระหนี้สินเดิม รูปแบบรายได้ และข้อมูลประกอบการสมัครของแต่ละคนอาจแตกต่างกัน2. รายได้จากต่างประเทศต้องเตรียมเอกสารอะไรบ้าง?
ขึ้นอยู่กับลักษณะรายได้และธนาคารที่ยื่น โดยอาจต้องใช้เอกสารรายได้และ Statement ประกอบการพิจารณา จึงควรตรวจสอบรายการล่าสุดกับธนาคารก่อนยื่นจริง3. ควรประเมินวงเงินสินเชื่อเองก่อนเลือกบ้านหรือไม่?
ควรทำควบคู่กัน เพราะถ้าเลือกบ้านไปก่อนแล้วค่อยดูเรื่องสินเชื่อ อาจเจอว่าราคาบ้านสูงกว่าวงเงินที่กู้ได้ หรือค่างวดที่ต้องรับไม่เหมาะกับภาระที่มีอยู่ การเช็กกำลังผ่อนและวงเงินคร่าว ๆ ก่อน จะช่วยให้รู้ว่าควรเลือกบ้านในช่วงราคาไหนแหล่งอ้างอิง
[1] Mortgages.Online. How does my salary affect my mortgage amount? สืบค้นเมื่อ 25 กันยายน 2026
[2] Mortgage One. Mortgage Income Multiples: Caps, Joint Borrowing and 6x Lending (2026). สืบค้นเมื่อ 25 กันยายน 2026
[3] CredMe. Why Two People With the Same Salary Can Get Different Mortgage Offers in the UAE (2026). สืบค้นเมื่อ 25 กันยายน 2026
บทความที่เกี่ยวข้อง

บทความแนะนำทางออกสำหรับคนทำงานต่างประเทศที่ต้องการซื้อบ้านในไทย แต่ไม่สามารถเดินทางกลับมาเซ็นเอกสารหรือทำสัญญาได้ด้วยตัวเอง เจาะลึกขั้นตอนสำคัญและการแก้ปัญหา เช่น การทำหนังสือมอบอำนาจ การรับรองเอกสารผ่านสถานทูตไทย และการวางแผนสินเชื่อล่วงหน้า เพื่อให้กระบวนการซื้อบ้านและโอนกรรมสิทธิ์ราบรื่นไม่มีสะดุด พร้อมบริการให้คำปรึกษาจากผู้เชี่ยวชาญ ThaiPropertyConnect
22 มี.ค. 2026
อดีตมีหนี้เสีย แต่ปัจจุบันรายได้ดีเพราะได้ไปทำงานต่างประเทศจึงอยากกู้บ้าน เคลียร์ทุกข้อสงสัยติดบูโรกู้บ้านได้ไหม พร้อมปัจจัยที่ธนาคารใช้พิจารณารายได้ในปัจจุบันของคุณ
7 มิ.ย. 2026
สินเชื่อ Refinance บ้านสำหรับคนไทยในต่างแดนต่างจากการกู้ซื้อบ้านครั้งแรกอย่างไร ตรวจสอบดอกเบี้ย เอกสาร รายได้จากต่างประเทศ และค่าใช้จ่ายก่อนยื่นกู้
1 ต.ค. 2026

