Refinance บ้านระหว่างทำงานต่างประเทศ ควรเปลี่ยนสินเชื่อเมื่อไรถึงจะคุ้ม
อัพเดทล่าสุด: 18 ก.ย. 2026
16 ผู้เข้าชม
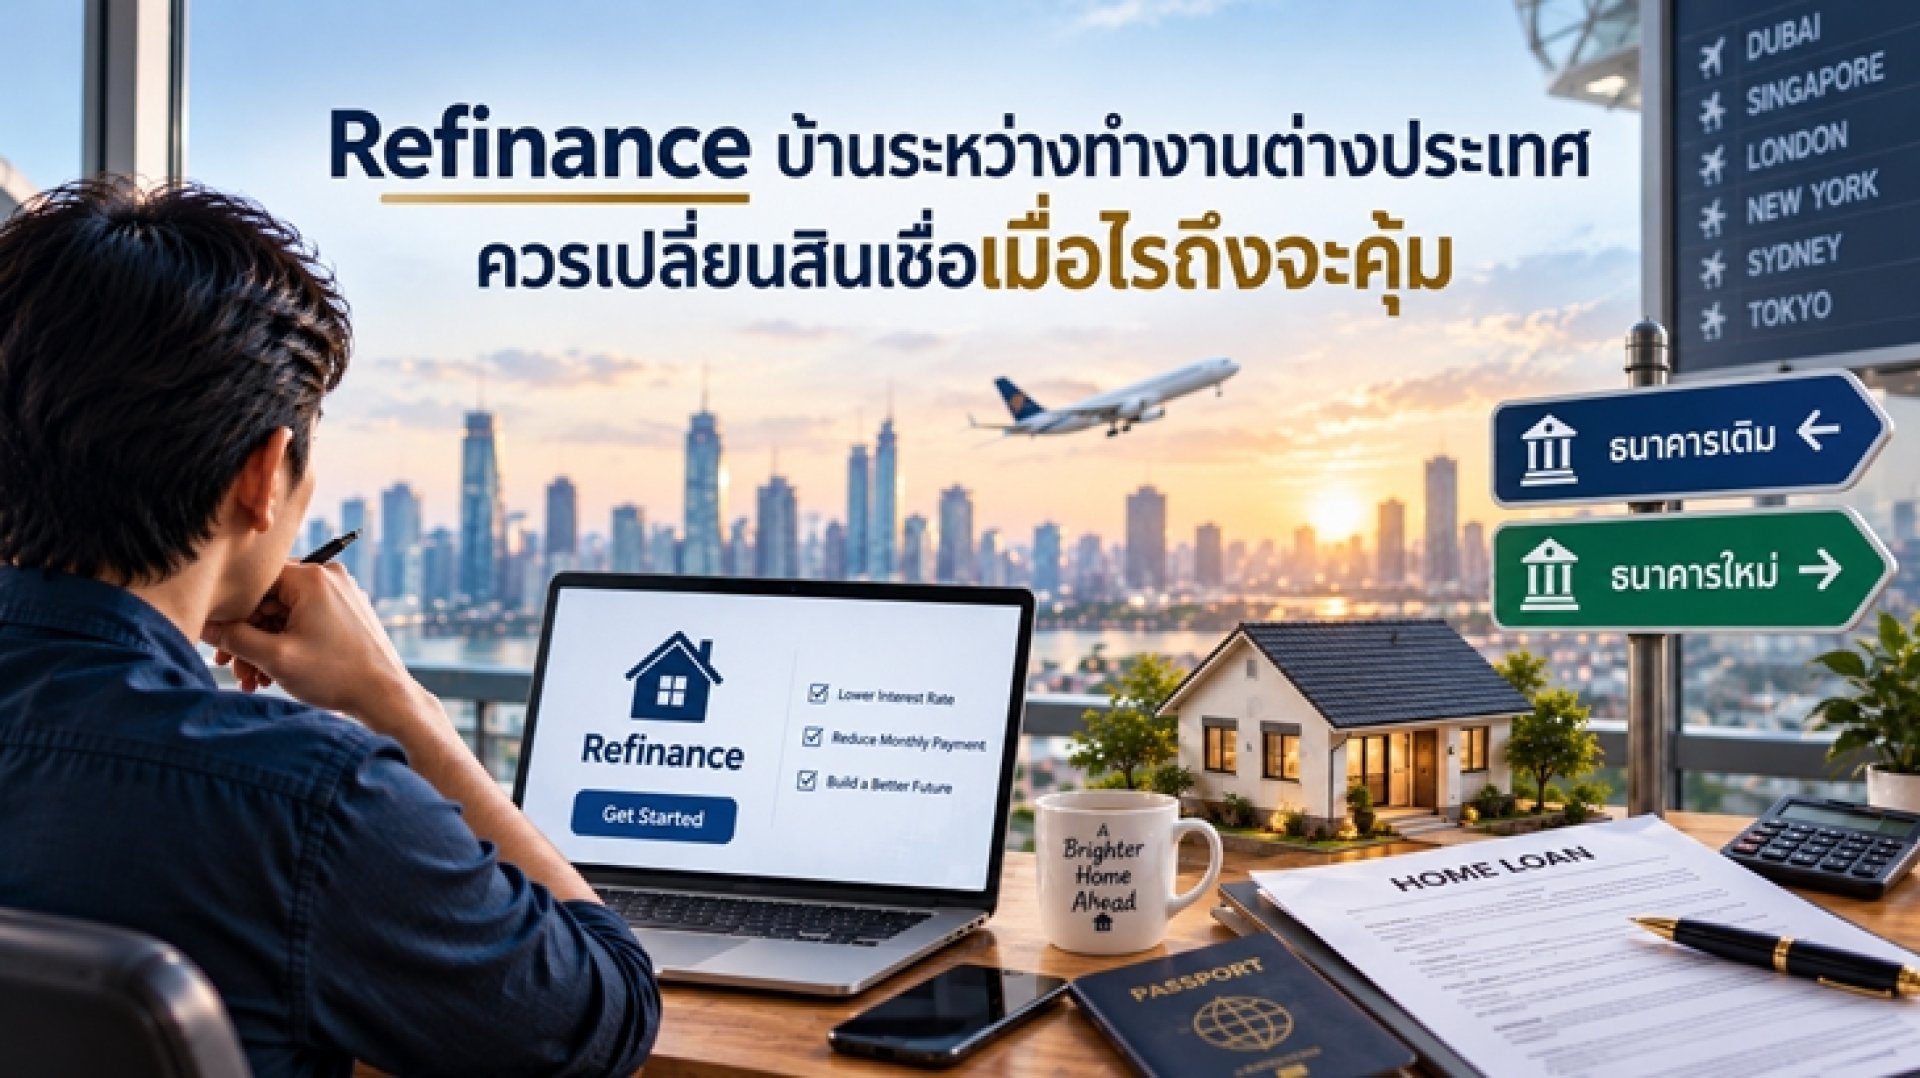
ดอกเบี้ยสินเชื่อบ้านกำลังจะเปลี่ยน แต่คุณยังทำงานอยู่ต่างประเทศและไม่แน่ใจว่าควรย้ายธนาคารหรือผ่อนกับธนาคารเดิมต่อไปดี การตัดสินใจครั้งนี้มีรายละเอียดมากกว่าเรื่องอัตราดอกเบี้ย เพราะต้องพิจารณาทั้งค่าใช้จ่ายในการเปลี่ยนสินเชื่อ เอกสารรายได้ และความสามารถในการชำระหนี้ตามเงื่อนไขของธนาคารแห่งใหม่
สินเชื่อ Refinance บ้านจึงเป็นทางเลือกที่ควรนำมาประเมิณอย่างรอบคอบ โดยเฉพาะคนที่ผ่อนบ้านในไทยมาระยะหนึ่งแล้วและต้องการลดภาระดอกเบี้ย แต่ไม่ควรพิจารณาเพียงแค่ธนาคารไหนให้ดอกเบี้ยต่ำกว่า เพราะต้องคำนวณด้วยว่าเมื่อเปลี่ยนแล้วจะประหยัดเงินได้เท่าไร และต้องใช้เวลานานแค่ไหนกว่าจะคุ้มกับค่าใช้จ่ายที่เกิดขึ้น
สำหรับคนไทยที่ทำงานต่างประเทศ ช่วงที่ควรเริ่มวางแผนคือก่อนถึงกำหนดเปลี่ยนอัตราดอกเบี้ยตามสัญญาเดิม ไม่ควรรอจนถึงวันที่ดอกเบี้ยเปลี่ยนแล้วค่อยเริ่มตรวจสอบ เพราะอาจเหลือเวลาน้อยสำหรับเตรียมเอกสารและเปรียบเทียบข้อเสนอ
การวางแผนล่วงหน้าช่วยให้เห็นภาพว่า หากอยู่กับธนาคารเดิมต่อไปจะมีภาระดอกเบี้ยเท่าไร ขณะที่การย้ายธนาคารต้องเสียค่าใช้จ่ายอะไรบ้าง และรายได้จากต่างประเทศยังมีความต่อเนื่องเพียงพอสำหรับการยื่นพิจารณาหรือไม่
หากสัญญาเดิมกำลังจะสิ้นสุดช่วงอัตราดอกเบี้ยที่กำหนดไว้ ก็ควรนำข้อมูลมาเปรียบเทียบอย่างจริงจัง เพราะหลังจากนั้นอัตราดอกเบี้ยและยอดผ่อนอาจเปลี่ยนไปตามเงื่อนไขของสัญญา การรู้ล่วงหน้าว่าจะเกิดอะไรขึ้นช่วยให้ผู้กู้มีเวลาประเมินว่าควรอยู่กับธนาคารเดิมหรือย้ายไปธนาคารใหม่
สำหรับคนมีรายได้ต่างประเทศ ยังควรดูความมั่นคงของรายได้และภาระหนี้ในช่วงที่จะยื่นกู้ หากกำลังเปลี่ยนงาน มีรายได้ไม่สม่ำเสมอ หรือมีภาระหนี้เพิ่มขึ้น การรอให้รายได้และเอกสารทางการเงินมีความต่อเนื่องและตรวจสอบได้อาจเหมาะกว่าการรีบเปลี่ยนสินเชื่อเพียงเพราะต้องการลดดอกเบี้ย
ก่อนตัดสินใจ Refinance ควรเปรียบเทียบดอกเบี้ยที่คาดว่าจะประหยัดได้กับค่าใช้จ่ายในการเปลี่ยนสินเชื่อ จึงควรเปรียบเทียบทั้งค่าใช้จ่าย ระยะเวลาที่คาดว่าจะผ่อนชำระจบ และทางเลือก Retention ก่อนตัดสินใจ
บทสรุป
การ Refinance บ้านระหว่างทำงานต่างประเทศควรเริ่มวางแผนก่อนสัญญาเดิมเปลี่ยนอัตราดอกเบี้ย โดยเปรียบเทียบดอกเบี้ย ค่าใช้จ่าย และความพร้อมของรายได้กับเอกสารยื่นกู้ หากมีแผนผ่อนต่อระยะยาวและประหยัดดอกเบี้ยได้คุ้มกับค่าใช้จ่าย การเปลี่ยนธนาคารก็อาจเหมาะสม แต่หากยอดหนี้เหลือน้อยหรือเอกสารยังไม่พร้อม การขอ Retention กับธนาคารเดิมอาจเหมาะสมกว่า และหากต้องการประเมินทางเลือกสินเชื่อ Refinance บ้านจากรายได้ต่างประเทศ สามารถปรึกษา ThaiPropertyConnect เพื่อช่วยวางแผนและเตรียมตัวก่อนยื่นกู้ได้ง่ายขึ้น
แหล่งอ้างอิง
[1] Consumer Financial Protection Bureau. Mortgages key terms. สืบค้นเมื่อ 10 กันยายน 2026
[2] Consumer Financial Protection Bureau. Is there such a thing as a no-cost or no-closing cost loan or refinancing? (2024). สืบค้นเมื่อ 10 กันยายน 2026
[3] ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน). ตอบชัด รีไฟแนนซ์บ้านตอนไหนคุ้มสุด ไม่โดนค่าปรับหลักแสน (2025). สืบค้นเมื่อ 10 กันยายน 2026
สินเชื่อ Refinance บ้านจึงเป็นทางเลือกที่ควรนำมาประเมิณอย่างรอบคอบ โดยเฉพาะคนที่ผ่อนบ้านในไทยมาระยะหนึ่งแล้วและต้องการลดภาระดอกเบี้ย แต่ไม่ควรพิจารณาเพียงแค่ธนาคารไหนให้ดอกเบี้ยต่ำกว่า เพราะต้องคำนวณด้วยว่าเมื่อเปลี่ยนแล้วจะประหยัดเงินได้เท่าไร และต้องใช้เวลานานแค่ไหนกว่าจะคุ้มกับค่าใช้จ่ายที่เกิดขึ้น
สินเชื่อ Refinance บ้านคืออะไร และคนไทยในต่างประเทศควรเริ่มวางแผนเมื่อไร
สินเชื่อ Refinance บ้าน คือการขอสินเชื่อจากธนาคารแห่งใหม่เพื่อนำเงินมาชำระสินเชื่อบ้านเดิม จากนั้นจึงผ่อนชำระกับธนาคารใหม่ตามสัญญาที่ได้รับอนุมัติ การเปลี่ยนสินเชื่อจึงเป็นการเริ่มกระบวนการพิจารณากู้ใหม่ แม้ผู้กู้จะมีประวัติผ่อนบ้านอยู่แล้วก็ตามสำหรับคนไทยที่ทำงานต่างประเทศ ช่วงที่ควรเริ่มวางแผนคือก่อนถึงกำหนดเปลี่ยนอัตราดอกเบี้ยตามสัญญาเดิม ไม่ควรรอจนถึงวันที่ดอกเบี้ยเปลี่ยนแล้วค่อยเริ่มตรวจสอบ เพราะอาจเหลือเวลาน้อยสำหรับเตรียมเอกสารและเปรียบเทียบข้อเสนอ
การวางแผนล่วงหน้าช่วยให้เห็นภาพว่า หากอยู่กับธนาคารเดิมต่อไปจะมีภาระดอกเบี้ยเท่าไร ขณะที่การย้ายธนาคารต้องเสียค่าใช้จ่ายอะไรบ้าง และรายได้จากต่างประเทศยังมีความต่อเนื่องเพียงพอสำหรับการยื่นพิจารณาหรือไม่
ดอกเบี้ยสินเชื่อเดิมกำลังจะเปลี่ยน แบบนี้ควรย้ายธนาคารเลยไหม
การเห็นข้อเสนอดอกเบี้ยใหม่ที่ต่ำกว่าสินเชื่อเดิมอาจทำให้รู้สึกว่านี่เป็นโอกาสที่ดี แต่ยังไม่ควรตัดสินใจจากตัวเลขดังกล่าวเพียงอย่างเดียว เพราะความคุ้มค่าขึ้นอยู่กับทั้งยอดเงินต้น ระยะเวลาผ่อน และค่าใช้จ่ายในการเปลี่ยนสินเชื่อหากสัญญาเดิมกำลังจะสิ้นสุดช่วงอัตราดอกเบี้ยที่กำหนดไว้ ก็ควรนำข้อมูลมาเปรียบเทียบอย่างจริงจัง เพราะหลังจากนั้นอัตราดอกเบี้ยและยอดผ่อนอาจเปลี่ยนไปตามเงื่อนไขของสัญญา การรู้ล่วงหน้าว่าจะเกิดอะไรขึ้นช่วยให้ผู้กู้มีเวลาประเมินว่าควรอยู่กับธนาคารเดิมหรือย้ายไปธนาคารใหม่
สำหรับคนมีรายได้ต่างประเทศ ยังควรดูความมั่นคงของรายได้และภาระหนี้ในช่วงที่จะยื่นกู้ หากกำลังเปลี่ยนงาน มีรายได้ไม่สม่ำเสมอ หรือมีภาระหนี้เพิ่มขึ้น การรอให้รายได้และเอกสารทางการเงินมีความต่อเนื่องและตรวจสอบได้อาจเหมาะกว่าการรีบเปลี่ยนสินเชื่อเพียงเพราะต้องการลดดอกเบี้ย
5 ขั้นตอนคำนวณว่าสินเชื่อ Refinance บ้านคุ้มจริงหรือไม่
การตัดสินใจเปลี่ยนสินเชื่อควรเริ่มจากยอดเงินต้น ไม่ใช่ดูเฉพาะโฆษณาดอกเบี้ยของธนาคารใหม่ เพราะข้อเสนอที่ดูน่าสนใจอาจไม่ได้ช่วยประหยัดเงินมากนักเมื่อเทียบกับค่าใช้จ่ายในการเปลี่ยนสินเชื่อ1. ตรวจสอบยอดเงินต้นคงเหลือ
ยอดเงินต้นที่เหลืออยู่เป็นจุดเริ่มต้นของการคำนวณ หากผ่อนบ้านมาหลายปีจนเงินต้นลดลงมาก ส่วนต่างดอกเบี้ยที่ลดลงอาจช่วยประหยัดเงินได้น้อยกว่าที่คาดไว้2. เปรียบเทียบอัตราดอกเบี้ยตลอดช่วงที่ถือสินเชื่อ
อย่าดูเฉพาะดอกเบี้ยในช่วงแรกของสัญญา ควรพิจารณาอัตราดอกเบี้ยและเงื่อนไขตลอดช่วงเวลาที่คาดว่าจะใช้สินเชื่อด้วย เพราะยอดดอกเบี้ยที่จ่ายจริงขึ้นอยู่กับระยะเวลาที่ผ่อนและยอดเงินต้นที่ลดลง3. รวมค่าใช้จ่ายในการเปลี่ยนสินเชื่อ
ค่าใช้จ่ายอาจมีทั้งค่าประเมินหลักประกัน ค่าจดจำนอง และค่าใช้จ่ายอื่นตามเงื่อนไขของธนาคาร รวมถึงต้องตรวจสอบว่าสัญญาเดิมมีข้อจำกัดหรือค่าใช้จ่ายกรณีปิดสินเชื่อก่อนกำหนดหรือไม่4. คำนวณระยะเวลาคืนทุน
นำค่าใช้จ่ายทั้งหมดมาเปรียบเทียบกับดอกเบี้ยที่คาดว่าจะประหยัดได้ เพื่อดูว่าต้องถือสินเชื่อใหม่ต่อไปนานแค่ไหนจึงจะคุ้มทุน หากมีแผนขายบ้านหรือปิดหนี้ในเวลาไม่นาน การขอสินเชื่อ Refinance บ้านอาจไม่เหมาะสม5. เปรียบเทียบกับการผ่อนของธนาคารเดิม
บางกรณีธนาคารเดิมอาจมีทางเลือกให้ลูกค้าขอลดอัตราดอกเบี้ยหรือปรับเงื่อนไขสินเชื่อด้วยการ Retention โดยไม่ต้องย้ายธนาคาร การนำทางเลือกนี้มาเปรียบเทียบด้วยอาจช่วยลดค่าใช้จ่ายและขั้นตอนที่ต้องดำเนินการได้ก่อนตัดสินใจ Refinance ควรเปรียบเทียบดอกเบี้ยที่คาดว่าจะประหยัดได้กับค่าใช้จ่ายในการเปลี่ยนสินเชื่อ จึงควรเปรียบเทียบทั้งค่าใช้จ่าย ระยะเวลาที่คาดว่าจะผ่อนชำระจบ และทางเลือก Retention ก่อนตัดสินใจ
บทสรุป
การ Refinance บ้านระหว่างทำงานต่างประเทศควรเริ่มวางแผนก่อนสัญญาเดิมเปลี่ยนอัตราดอกเบี้ย โดยเปรียบเทียบดอกเบี้ย ค่าใช้จ่าย และความพร้อมของรายได้กับเอกสารยื่นกู้ หากมีแผนผ่อนต่อระยะยาวและประหยัดดอกเบี้ยได้คุ้มกับค่าใช้จ่าย การเปลี่ยนธนาคารก็อาจเหมาะสม แต่หากยอดหนี้เหลือน้อยหรือเอกสารยังไม่พร้อม การขอ Retention กับธนาคารเดิมอาจเหมาะสมกว่า และหากต้องการประเมินทางเลือกสินเชื่อ Refinance บ้านจากรายได้ต่างประเทศ สามารถปรึกษา ThaiPropertyConnect เพื่อช่วยวางแผนและเตรียมตัวก่อนยื่นกู้ได้ง่ายขึ้น
คำถามที่พบบ่อย
1. คนไทยที่ทำงานต่างประเทศสามารถ Refinance บ้านในไทยได้หรือไม่
สามารถยื่นขอสินเชื่อ Refinance บ้านได้ โดยธนาคารจะพิจารณารายได้ เอกสารการทำงาน และเงื่อนไขของผู้กู้แต่ละราย2. ควร Refinance บ้านช่วงไหนจึงจะเหมาะสม
ควรเริ่มเปรียบเทียบข้อเสนอใหม่ก่อนสินเชื่อเดิมหมดช่วงดอกเบี้ยโปรโมชั่น เพื่อมีเวลาเตรียมเอกสารและประเมินค่าใช้จ่าย3. ก่อน Refinance บ้าน ควรตรวจสอบอะไรบ้าง
ควรตรวจสอบยอดหนี้คงเหลือ ดอกเบี้ยและค่าใช้จ่ายของธนาคารเดิม รวมถึงเงื่อนไขการปิดสินเชื่อ เพื่อเปรียบเทียบว่าการย้ายธนาคารคุ้มค่าหรือไม่แหล่งอ้างอิง
[1] Consumer Financial Protection Bureau. Mortgages key terms. สืบค้นเมื่อ 10 กันยายน 2026
[2] Consumer Financial Protection Bureau. Is there such a thing as a no-cost or no-closing cost loan or refinancing? (2024). สืบค้นเมื่อ 10 กันยายน 2026
[3] ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน). ตอบชัด รีไฟแนนซ์บ้านตอนไหนคุ้มสุด ไม่โดนค่าปรับหลักแสน (2025). สืบค้นเมื่อ 10 กันยายน 2026
บทความที่เกี่ยวข้อง
เปรียบเทียบข้อดีและข้อจำกัดของการกู้สินเชื่อคนไทยในต่างแดน ระหว่างซื้อก่อนกลับไทยและรอให้กลับไทยถาวร แบบไหนดีกว่ากัน เพื่อให้คุณได้บริหารจัดการอย่างเหมาะสม
10 มิ.ย. 2026
บทความเจาะลึกเคล็ดลับการยื่นกู้เงินสร้างบ้านบนที่ดินตัวเอง สำหรับกลุ่มอาชีพลูกเรือและคนทำงานในต่างประเทศ อธิบายมุมมองของธนาคารในการประเมินโครงสร้างรายได้ การเตรียมเอกสารให้รัดกุม การจัดการ Statement ไปจนถึงความสำคัญของแบบบ้านและ BOQ เพื่อเพิ่มโอกาสอนุมัติสินเชื่อให้ผ่านง่ายขึ้น พร้อมคำแนะนำจาก ThaiPropertyConnect
28 มี.ค. 2026
สินเชื่อคนไทยในต่างแดน กู้บ้านไว้ปล่อยเช่าระหว่างทำงานต่างประเทศได้ไหม รู้หลักการพิจารณาของธนาคาร พร้อมสิ่งที่ต้องวางแผนก่อนตัดสินใจ
25 ส.ค. 2026

