กู้สินเชื่อคนไทยในต่างแดนเพื่อสร้างบ้านบนที่ดินของพ่อแม่ได้หรือไม่
อัพเดทล่าสุด: 4 ส.ค. 2026
69 ผู้เข้าชม
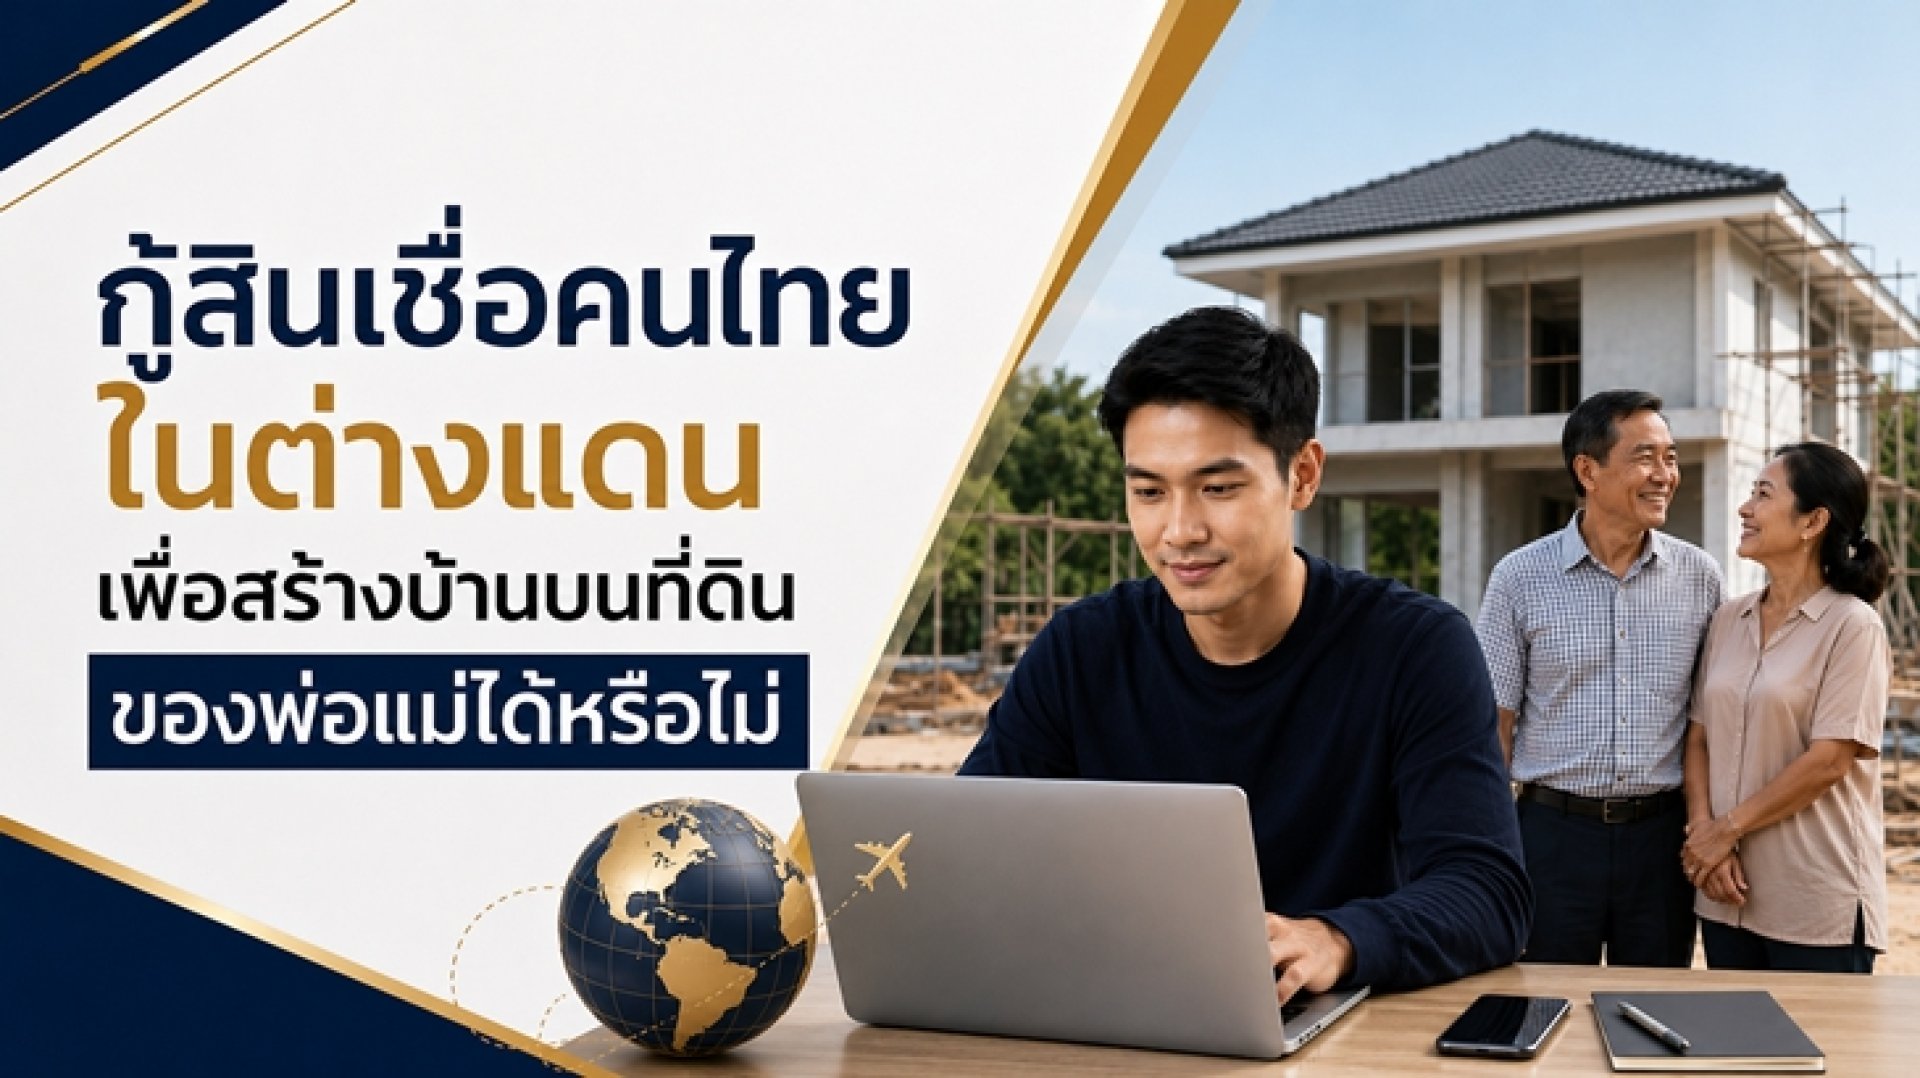
การทำงานในต่างประเทศเพื่อเก็บออมเงินสำหรับสร้างบ้านสักหลังในไทย นับเป็นความตั้งใจที่ต้องอาศัยการวางแผนรอบด้าน โดยเฉพาะการยื่นขอสินเชื่อคนไทยในต่างแดนเพื่อปลูกสร้างบ้านบนที่ดินเดิมของพ่อแม่ ซึ่งอาจมีขั้นตอนและเอกสารประกอบมากกว่าการขอสินเชื่อซื้อบ้านจัดสรร หลายคนยังคงมีความกังวลว่าการขอสินเชื่อบ้านโดยใช้ที่ดินในชื่อของบุคคลอื่นจดจำนอง จะสามารถทำได้จริงหรือไม่ และมีเงื่อนไขที่ต้องดำเนินการอย่างไรบ้าง
บทสรุป
การยื่นขอสินเชื่อคนไทยในต่างแดนเพื่อสร้างบ้านบนที่ดินของพ่อแม่ไม่ใช่เรื่องยาก หากมีการวางแผนล่วงหน้า สิ่งสำคัญคือต้องมีการตกลงเรื่องกรรมสิทธิ์ที่ดินให้ชัดเจนว่าจะใช้วิธีโอนกรรมสิทธิ์หรือกู้ร่วม จากนั้นจึงรวบรวมเอกสารรายได้จากต่างประเทศและเอกสารเกี่ยวกับการก่อสร้างให้ครบ ซึ่งถ้าหากคุณรู้สึกว่าขั้นตอนเหล่านี้มีความซับซ้อน หรือไม่สะดวกที่จะประสานงานกับธนาคารด้วยตนเอง การเลือกใช้บริการจาก ThaiPropertyConnect จะช่วยลดความยุ่งยากเหล่านี้ลงได้ เราพร้อมอำนวยความสะดวกในทุกขั้นตอนการดำเนินงาน
แหล่งอ้างอิง
[1] ธนาคารอาคารสงเคราะห์. กรณีหลักประกันไม่ใช่กรรมสิทธิ์ของตนเอง แต่เป็นของบิดา/มารดา ต้องทำอย่างไร. สืบค้นวันที่ 24 กรกฎาคม 2026
[2] ธนาคารอาคารสงเคราะห์. การกู้เงินสร้างบ้าน มีขั้นตอนและการเตรียมตัวอย่างไรบ้าง?. สืบค้นวันที่ 24 กรกฎาคม 2026
[3] ธนาคารไทยพาณิชย์ จำกัด (มหาชน). การกู้ร่วมซื้อบ้าน ใครบ้างที่สามารถกู้ได้ และข้อควรระวังที่ควรรู้. สืบค้นวันที่ 24 กรกฎาคม 2026
มีที่ดินของพ่อแม่อยู่แล้ว จะยื่นขอสินเชื่อคนไทยในต่างแดนอย่างไรดี
สำหรับผู้ที่ทำงานอยู่ต่างประเทศและอยากกู้เงินสร้างบ้านบนที่ดินของพ่อแม่สามารถทำได้ เพียงแต่ธนาคารในประเทศไทยจะมีเงื่อนไขและข้อกำหนดของสินเชื่อคนไทยในต่างแดนที่เข้มงวดขึ้น เนื่องจากกรรมสิทธิ์ในหลักทรัพย์ค้ำประกันและชื่อผู้กู้เป็นคนละบุคคลกัน การจัดการเรื่องเอกสารสิทธิ์และการแสดงแหล่งที่มาของรายได้จึงเป็นปัจจัยสำคัญในการพิจารณา โดยกระบวนการที่สามารถเลือกจัดการได้ มีดังนี้1. การโอนกรรมสิทธิ์ที่ดินมาเป็นชื่อของผู้กู้ก่อนยื่นคำขอ
วิธีที่ช่วยลดความยุ่งยากในเรื่องขั้นตอนเอกสารได้ดีที่สุด คือการให้บิดามารดาโอนกรรมสิทธิ์ที่ดินผืนนั้นมาเป็นชื่อของบุตรผู้ที่ยื่นขอสินเชื่อ เนื่องจากธนาคารส่วนใหญ่จะพิจารณาอนุมัติวงเงินได้ง่ายและรวดเร็วยิ่งขึ้นเมื่อชื่อของผู้กู้เงินและชื่อเจ้าของที่ดินเป็นบุคคลเดียวกัน ซึ่งการโอนทรัพย์สินให้บุตรโดยชอบด้วยกฎหมายจะมีค่าธรรมเนียมและภาษีในอัตราค่อนข้างต่ำ ช่วยประหยัดค่าใช้จ่ายและลดขั้นตอนการประเมินความเสี่ยงของธนาคารไปได้มาก2. การยื่นกู้ร่วมระหว่างลูกและพ่อแม่ผู้เป็นเจ้าของที่ดิน
หากไม่สะดวกที่จะทำการโอนกรรมสิทธิ์ที่ดินในเวลานั้น ทางเลือกถัดมาคือการให้พ่อหรือแม่เข้ามาเป็นผู้กู้ร่วมในสัญญาสินเชื่อคนไทยในต่างแดน วิธีนี้จะทำให้ธนาคารมองว่าเจ้าของหลักทรัพย์ได้รับรู้หนี้สินร่วม โดยทางธนาคารจะนำรายได้ฝ่ายที่สูงกว่ามาคำนวณเป็นวงเงินกู้สูงสุด ซึ่งโดยส่วนใหญ่ก็คือฝ่ายลูกที่ทำงานในต่างประเทศ3. การทำสัญญาให้ความยินยอมปลูกสร้างอาคารบนที่ดิน
ในกรณีที่ธนาคารบางแห่งอนุญาตให้กู้เดี่ยวโดยใช้ที่ดินของบิดามารดาเป็นผู้ค้ำประกัน เจ้าของที่ดินจะต้องลงนามในเอกสารยินยอมให้สิ่งปลูกสร้างนั้นตกเป็นภาระผูกพัน พร้อมทั้งยินยอมการจำนองที่ดินผืนดังกล่าวเพื่อเป็นหลักประกันในการชำระหนี้ วิธีนี้เหมาะสำหรับครอบครัวที่ไม่ต้องการเปลี่ยนชื่อในโฉนด แต่มีข้อจำกัดตรงที่ธนาคารจะตรวจสอบเอกสารและหลักฐานต่าง ๆ อย่างละเอียดและเข้มงวดเป็นพิเศษ4. การเตรียมสัญญาจ้างงานและเอกสารแสดงรายได้ต่างแดน
ขั้นตอนนี้คือการสร้างความเชื่อมั่นให้แก่ธนาคาร ผู้กู้จำเป็นต้องแสดงหลักฐานสัญญาจ้างงานปัจจุบัน สลิปเงินเดือนย้อนหลังอย่างน้อย 6 เดือน รวมถึงรายการเดินบัญชีธนาคารในต่างประเทศที่แสดงยอดเงินเข้าอย่างสม่ำเสมอ นอกจากนี้ หลักฐานการเสียภาษีในประเทศที่ทำงานอยู่ก็เป็นเอกสารสำคัญที่ธนาคารไทยใช้ประกอบการพิจารณาเพื่อยืนยันความมั่นคงของรายได้5. เอกสารประเมินราคาและใบอนุญาตก่อสร้าง
เนื่องจากเป็นการกู้เงินเพื่อสร้างบ้าน สิ่งที่ขาดไม่ได้คือใบอนุญาตก่อสร้างที่ได้รับการอนุมัติจากหน่วยงานราชการส่วนท้องถิ่น เช่น องค์การบริหารส่วนตำบล หรือเทศบาล และสัญญาว่าจ้างผู้รับเหมาที่มีการระบุงวดงานและราคาค่าก่อสร้างอย่างชัดเจน ธนาคารจะใช้เอกสารเหล่านี้ร่วมกับราคาประเมินที่ดินเพื่อคำนวณวงเงินปล่อยกู้ ซึ่งโดยทั่วไปจะทยอยจ่ายเงินเป็นงวด ๆ ตามความคืบหน้าของงานก่อสร้างจริงบทสรุป
การยื่นขอสินเชื่อคนไทยในต่างแดนเพื่อสร้างบ้านบนที่ดินของพ่อแม่ไม่ใช่เรื่องยาก หากมีการวางแผนล่วงหน้า สิ่งสำคัญคือต้องมีการตกลงเรื่องกรรมสิทธิ์ที่ดินให้ชัดเจนว่าจะใช้วิธีโอนกรรมสิทธิ์หรือกู้ร่วม จากนั้นจึงรวบรวมเอกสารรายได้จากต่างประเทศและเอกสารเกี่ยวกับการก่อสร้างให้ครบ ซึ่งถ้าหากคุณรู้สึกว่าขั้นตอนเหล่านี้มีความซับซ้อน หรือไม่สะดวกที่จะประสานงานกับธนาคารด้วยตนเอง การเลือกใช้บริการจาก ThaiPropertyConnect จะช่วยลดความยุ่งยากเหล่านี้ลงได้ เราพร้อมอำนวยความสะดวกในทุกขั้นตอนการดำเนินงาน
คำถามที่พบบ่อย
1. พ่อแม่อายุเกินเกณฑ์ ยังเป็นผู้กู้ร่วมได้ไหม?
ได้ หากผู้กู้หลักคือผู้ที่ทำงานในต่างประเทศ ธนาคารจะพิจารณาอายุและรายได้ของผู้กู้หลักเป็นหลัก ส่วนพ่อแม่จะเป็นผู้กู้ร่วมเพื่อให้การใช้ที่ดินเป็นหลักประกันถูกต้องตามเงื่อนไขของธนาคาร2. การกู้สินเชื่อคนไทยในต่างแดนเพื่อสร้างบ้าน ธนาคารให้วงเงินสร้างบ้าน 100% หรือไม่?
ส่วนใหญ่ธนาคารอนุมัติประมาณ 80-90% ของราคาประเมินหรือค่าก่อสร้าง ผู้กู้จึงควรเตรียมเงินสำรองสำหรับค่าใช้จ่ายส่วนต่างไว้ด้วย3. การยื่นกู้เงินเพื่อสร้างบ้านบนที่ดินของพ่อแม่ ธนาคารโอนเงินกู้ครั้งเดียวหรือทยอยจ่าย?
ธนาคารจะทยอยจ่ายเป็นงวดตามความคืบหน้าของการก่อสร้าง โดยจะตรวจงานแต่ละงวดก่อนจึงโอนเงินงวดถัดไปแหล่งอ้างอิง
[1] ธนาคารอาคารสงเคราะห์. กรณีหลักประกันไม่ใช่กรรมสิทธิ์ของตนเอง แต่เป็นของบิดา/มารดา ต้องทำอย่างไร. สืบค้นวันที่ 24 กรกฎาคม 2026
[2] ธนาคารอาคารสงเคราะห์. การกู้เงินสร้างบ้าน มีขั้นตอนและการเตรียมตัวอย่างไรบ้าง?. สืบค้นวันที่ 24 กรกฎาคม 2026
[3] ธนาคารไทยพาณิชย์ จำกัด (มหาชน). การกู้ร่วมซื้อบ้าน ใครบ้างที่สามารถกู้ได้ และข้อควรระวังที่ควรรู้. สืบค้นวันที่ 24 กรกฎาคม 2026
บทความที่เกี่ยวข้อง
บทความแนะนำวิธีเตรียมเอกสารสำหรับยื่นขอสินเชื่อคนไทยในต่างแดน เจาะลึกสิ่งที่ธนาคารใช้พิจารณาความน่าเชื่อถือ พร้อมเช็กลิสต์เอกสารสำคัญที่ต้องเตรียม ทั้งการยืนยันตัวตน สถานะทางการเงิน รายได้ และหลักประกัน เพื่อให้การยื่นกู้บ้านในไทยราบรื่น อนุมัติไว พร้อมคำแนะนำจากผู้เชี่ยวชาญ ThaiPropertyConnect
31 มี.ค. 2026
สินเชื่อคนไทยในต่างแดนได้รับการอนุมัติแล้ว ควรผ่อนบ้านอย่างไรให้คุ้มค่าอัตราแลกเปลี่ยน เรียนรู้วิธีโอนเงินจากต่างประเทศและวางแผนผ่อนบ้านให้ราบรื่น
13 มี.ค. 2026
วิธีขอสินเชื่อเพื่อคนไทยในต่างประเทศที่อายุงานไม่ถึง 1 ปี พร้อมแนวทางเตรียมตัวและเตรียมเอกสารสำคัญที่ช่วยเพิ่มโอกาสได้รับการอนุมัติวงเงินกู้บ้าน
10 ส.ค. 2026

